

Facturar con recargo de equivalencia, retención, exención, operación intracomunitaria o exportación
Actualizado el 16 de octubre de 2026
Las operaciones de venta pueden requerir tratamientos tributarios diferenciados según el tipo de cliente, la localización de la entrega o la naturaleza del servicio. En FacturaScripts, la fiscalidad se determina a través del régimen de IVA configurado en la ficha del cliente, las excepciones de IVA de cada línea, el campo Operación de la cabecera y la zona impositiva correspondiente.
Antes de empezar
- Comprueba en Ventas → Clientes que la ficha del destinatario tiene asignado el régimen correcto (General, Recargo de equivalencia o Exento) antes de emitir la factura.
- Si vendes a clientes de la Unión Europea, comprueba que el cliente cuenta con un NIF-IVA intracomunitario (VIES) dado de alta y válido.
- Para operaciones con retención de IRPF (por ejemplo, servicios profesionales), asegúrate de que el porcentaje de retención está configurado en Contabilidad → Retenciones.
- Si emites facturas de exportación a terceros países o con destino a Canarias, Ceuta o Melilla, verifica la dirección fiscal y el país de entrega.
Régimen de IVA del cliente y recargo de equivalencia
Al seleccionar un cliente en una factura de venta, el motor de cálculo (Calculator.php) hereda automáticamente las reglas de su régimen:
- Régimen General: Aplica los tipos ordinarios de IVA (21 %, 10 %, 4 % o 0 %) definidos en cada artículo.
- Recargo de equivalencia: Obligatorio para comerciantes minoristas personas físicas acogidos a este régimen. Al seleccionar al cliente, el sistema calcula de forma automática el porcentaje de recargo aplicable a cada línea (5,2 % para el tipo del 21 %, 1,4 % para el del 10 % y 0,5 % para el del 4 %) y lo añade al total a pagar.
- Exento de IVA: Para clientes con derecho a exención directa (organismos públicos, ciertas actividades sanitarias o formativas). El sistema desactiva el devengo de IVA en las líneas que se incorporen.
Campo Operación: intracomunitarias, exportaciones y obras
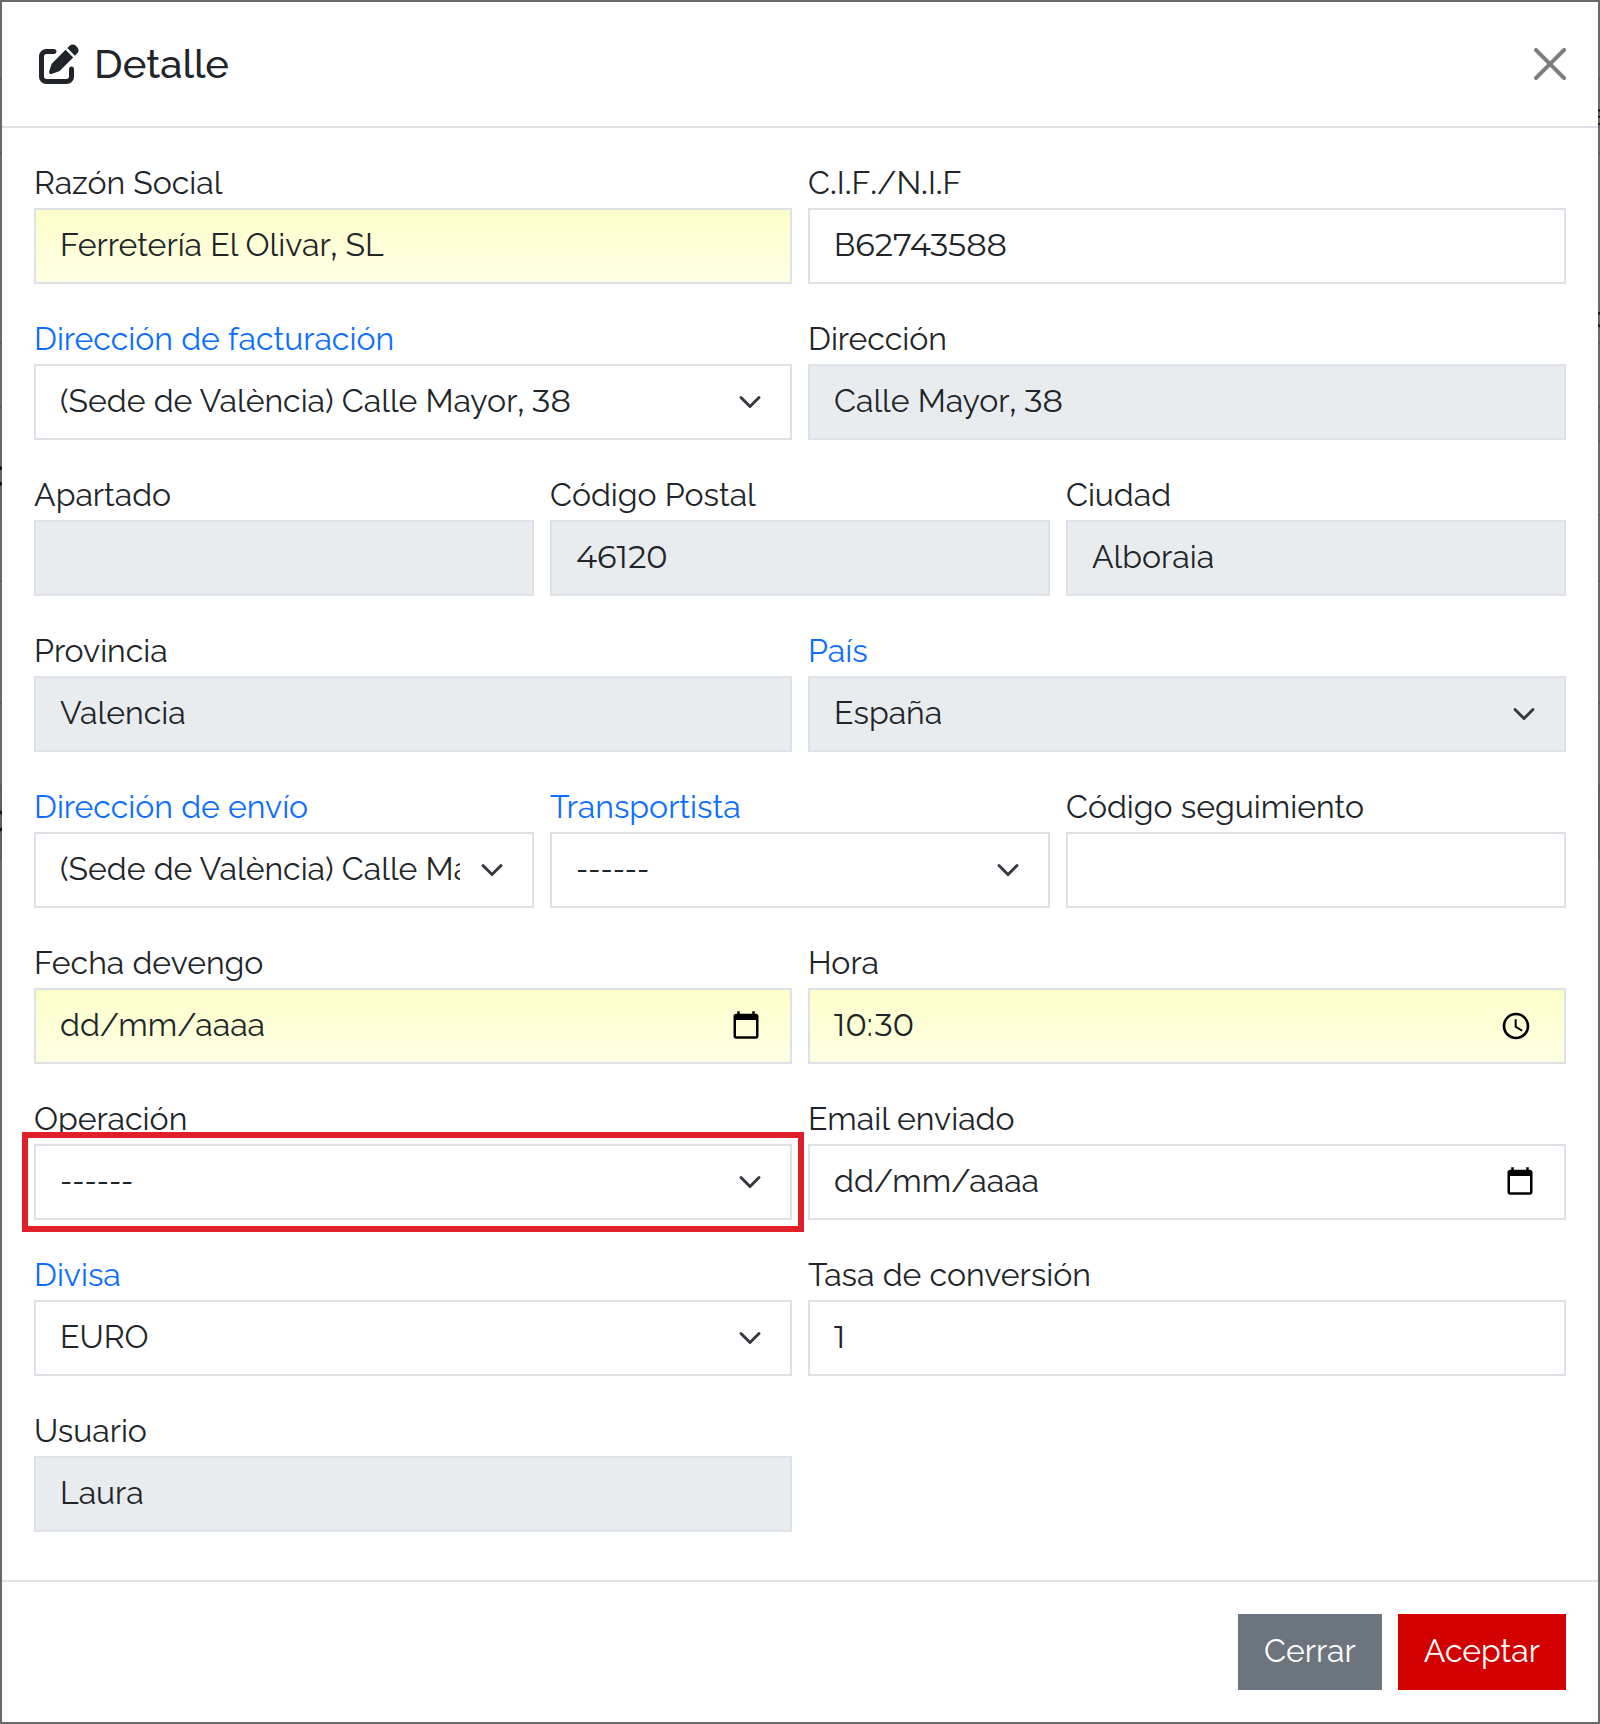
En el botón Detalle de la cabecera del documento de venta, el desplegable Operación clasifica el devengo legal para los libros de registro y los modelos tributarios oficiales:
- Operación habitual: Ventas de bienes y servicios en territorio de aplicación del impuesto (Península y Baleares).
- Operación intracomunitaria: Entrega de bienes o prestación de servicios a clientes de la Unión Europea con NIF-IVA comunitario. Requiere tipo impositivo 0 % y genera la correspondiente anotación para el modelo 349 y la casilla de entregas intracomunitarias del modelo 303.
- Exportación: Venta con transporte efectivo fuera de la Unión Europea (o con destino a Canarias, Ceuta y Melilla con DUA de exportación). La factura se expide exenta de IVA por aplicación del artículo 21 de la Ley del IVA.
- Certificación de obra: Para supuestos de ejecución de obras con aportación de materiales o facturación de hitos en construcción.
- Operación de tracto sucesivo: Suministros o servicios continuados en el tiempo.
- En beneficio de terceros: Operaciones triangulares o de comisión de venta.
Excepciones de IVA por línea e Inversión del Sujeto Pasivo (ISP)
Cuando solo una partida de la factura disfruta de un tratamiento tributario específico o se produce una Inversión del Sujeto Pasivo (artículo 84.Uno.2º de la Ley del IVA), se utiliza el campo Excepción de IVA en el detalle de la línea:
- Inversión del sujeto pasivo (ISP): El emisor no repercute IVA (tipo 0 %) y el destinatario empresarial debe autorrepercutirlo. Se indica la excepción de ISP en la línea y se incluye en la factura la mención reglamentaria obligatoria.
- Operaciones exentas (E1 a E6): Códigos normalizados de exención según la causa legal (artículo 20 para exenciones interiores, 21 para exportaciones, 25 para intracomunitarias, etc.).
- Operaciones no sujetas (N1 a N6): Ventas no sujetas por reglas de localización territorial o por no constituir hecho imponible.
Retención de IRPF y suplidos
Si ejerces como profesional autónomo o realizas una actividad sujeta a retención:
- En la línea de la factura, abre el diálogo de Detalle de la línea pulsando sobre su icono o selecciona la retención aplicable en el selector de la cabecera.
- Elige el tipo de retención correspondiente (por ejemplo, IRPF 15% o IRPF 7% para nuevos profesionales).
- El importe de la retención se calcula sobre la base imponible y se resta del total que debe abonar el cliente.
- Para gastos suplidos satisfechos en nombre y por cuenta del cliente, añade una línea con el concepto del suplido, marca la casilla Suplido en su detalle y selecciona tipo de impuesto 0 %. El suplido se suma directamente al total sin formar parte de la base imponible del IVA ni de la retención.
Campos fiscales en la cabecera y detalle de líneas
| Campo | Ubicación | Qué indicar y cómo se refleja |
|---|---|---|
| Operación | Cabecera → Detalle | Selecciona Intracomunitaria, Exportación, Habitual, etc. Define el tratamiento fiscal del documento y su asiento. |
| Régimen IVA | Ficha de Cliente | General, Recargo de equivalencia o Exento. Condiciona automáticamente las líneas y los tipos aplicados. |
| Excepción de IVA | Línea → Detalle | Código de exención (E1-E6), no sujeción (N1-N6) o ISP para partidas con tratamiento especial individualizado. |
| Retención | Línea → Detalle / Pie | Porcentaje de IRPF aplicable al profesional. Deduce la cuota retenida del total a percibir en la factura. |
| Suplido | Línea → Detalle | Marca Si para gastos anticipados por cuenta del cliente; no computa en base imponible de IVA. |
| Sin impuestos | Configuración de Serie | Casilla en la serie de facturación para operaciones que deban emitirse globalmente sin desglose de IVA. |
Zonas de impuestos por país o territorio
En operaciones con destino a territorios con regímenes fiscales propios (Canarias con IGIC, Ceuta y Melilla con IPSI):
FacturaScripts determina la zona impositiva por el país y provincia de la dirección de entrega del cliente. Si una empresa peninsular vende a Canarias mercancía física, el sistema detecta la provincia canaria y desactiva el IVA peninsular al tratarse de una exportación asimilada exenta en península sujeta a imposición aduanera en destino.
Permisos necesarios
- Solo los usuarios con permisos de administración o contabilidad pueden modificar los tipos de IVA, retenciones o la configuración de series fiscales.
- Los usuarios comerciales pueden emitir facturas con los regímenes asignados a cada cliente, pero no deben modificar manualmente las cuentas contables asociadas a cada excepción.
Errores habituales y cómo corregirlos
- El cliente no tiene recargo de equivalencia en la factura: Si añadiste las líneas antes de asignar el régimen al cliente, el sistema no recalcula retroactivamente las líneas ya insertadas. Elimina las líneas, asigna el régimen de recargo en la ficha del cliente y vuelve a añadirlas.
- Aparece IVA en una venta intracomunitaria: Verifica que en el botón Detalle el campo Operación está marcado como Intracomunitaria y que el impuesto de la línea es de tipo 0 %.
Comprobar el desglose en la factura y el PDF
Antes de remitir la factura, revisa el pie del documento: comprueba que aparecen desglosadas las bases imponibles por cada tipo impositivo, la columna de cuota de IVA, el porcentaje e importe de recargo de equivalencia (si aplica), la retención de IRPF en negativo y el neto de suplidos. Pulsa Imprimir para abrir el PDF y confirmar que los textos legales reglamentarios («Operación con inversión del sujeto pasivo» o exención aplicable) se imprimen de forma nítida en el pie del documento.